Сравнение ставок по вкладам: где сейчас предлагают 14% и какие условия скрываются
Клиентам доступно множество предложений по ставкам, однако реальная доходность зависит от срока, объема вклада и дополнительных условий.
После решения регулятора сохранить ключевую ставку на 14% банки начали предлагать более высокие ставки на вклады, но чаще — с рядом условий.
Эксперты рынка разобрали основные блоки: максимальные ставки, условия и ограничения, чтобы понять реальную доходность.
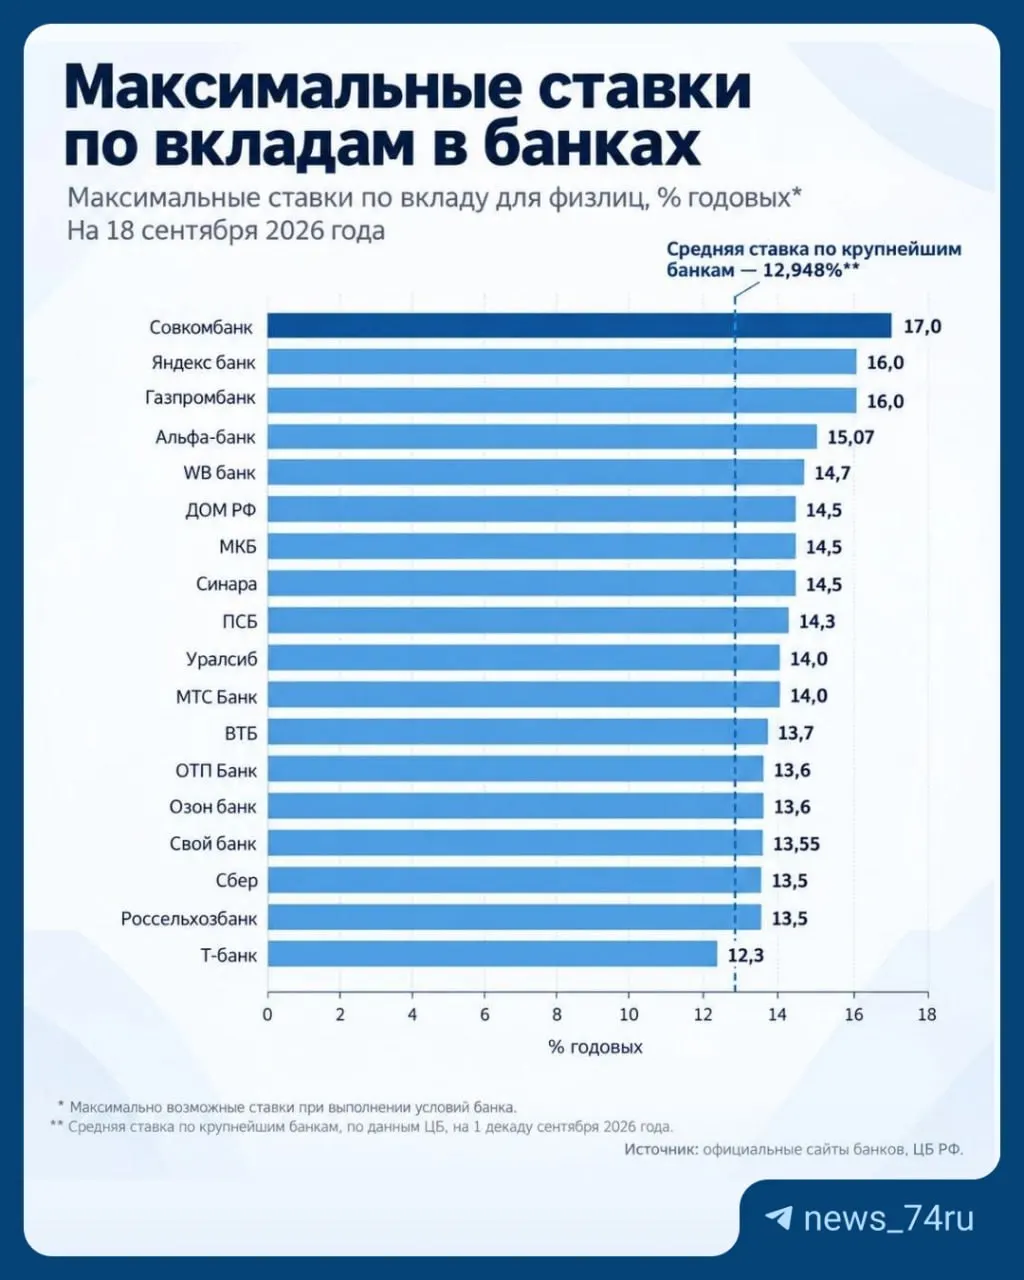
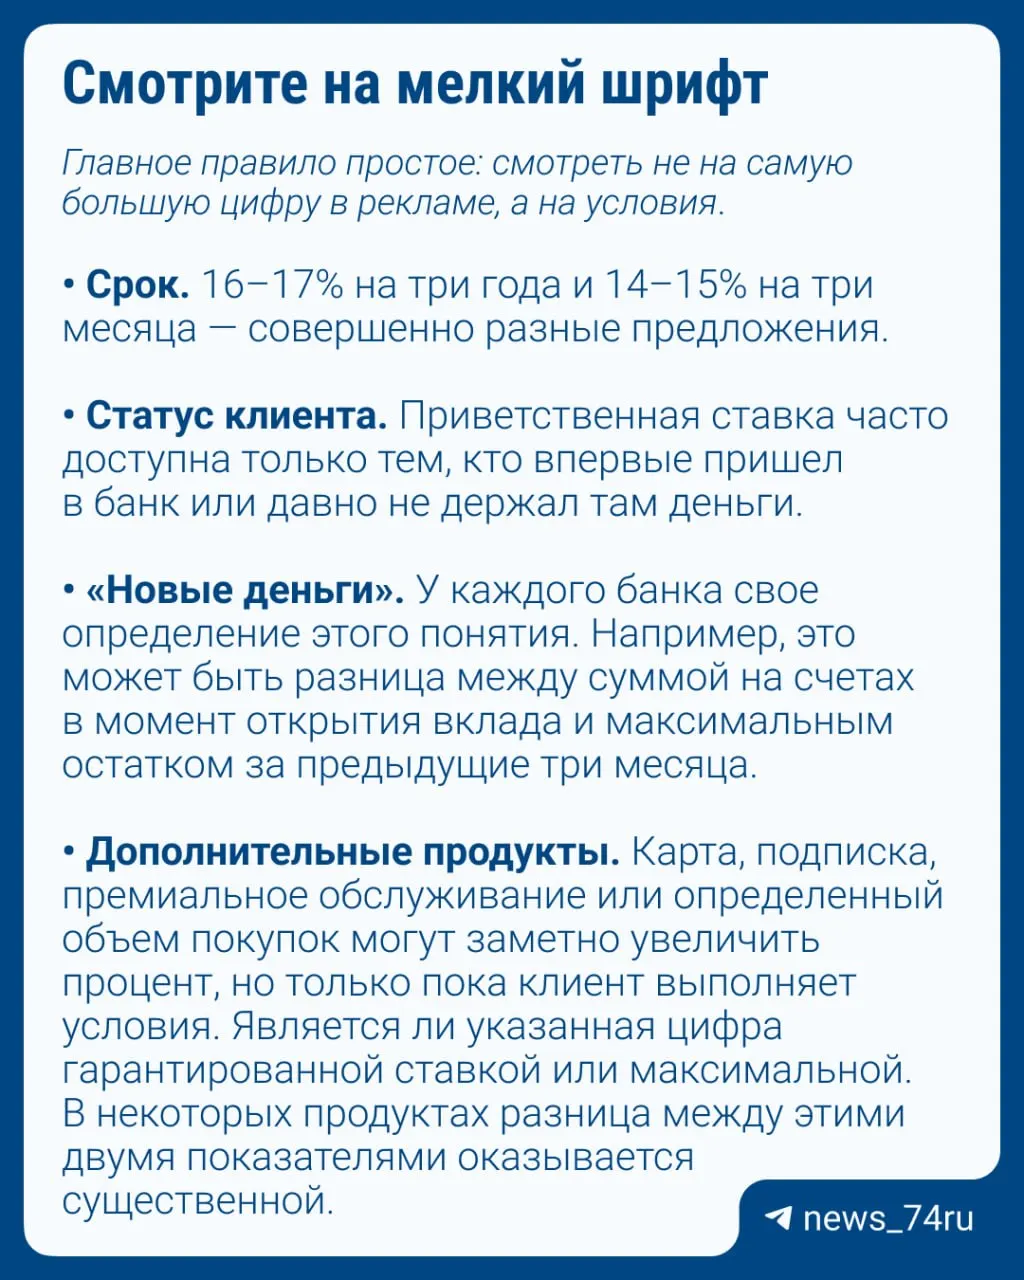
Например, ставки достигают до 17% на три года при соблюдении нескольких условий — наличия карты, подписки и регулярных покупок, без которых ставка ниже.
У крупных банков максимальные ставки около 15% на три года для обычных клиентов, а премиальные программы могут предлагать чуть выше.
Некоторые предложения дают высокий процент для новых клиентов на короткое время, например 16% на две недели; после этого ставки снижаются.
Существенную роль играет сумма вклада: ставки 14,5% доступны при крупных суммах, например от 1,5 млн руб; при 10 млн руб — 14% плюс банковский пакет; при 50 млн — около 13,6% на полгода.
У крупнейших банков ставки ниже: около 13,5–13,7% в зависимости от срока и условий.
Накопительные счета тоже предлагают высокие ставки на старте, однако через пару месяцев они снижаются, и рекламные 15% не равны фиксированному вкладу.
Главное отличие: доступ к деньгам можно осуществлять в любой момент, но ставка может изменяться.